
Contratar al primer empleado suena sencillo hasta que llega el momento de entender cómo afiliar a un trabajador a la EPS y en general al sistema de Seguridad Social en Colombia, cuánto se descuenta de nómina y qué pasa si la ARL no queda activa a tiempo. La ley colombiana no da margen: la afiliación debe estar lista antes de que el trabajador pise la oficina, no al final del mes cuando “haya tiempo”. En ciudades como Soacha y Bogotá hemos visto empresas pequeñas enredarse justo en ese detalle, así que vamos a ordenar el proceso completo, desde el papeleo inicial hasta el último peso que sale de la nómina.
Una empresa colombiana debe matricularse ante EPS, ARL, Caja de Compensación y Fondo de Pensiones antes de afiliar a su primer trabajador. Después paga aportes patronales sobre el Ingreso Base de Cotización (IBC) de cada empleado y liquida todo mensualmente a través de la planilla PILA. El aporte total de salud y pensión suma 28,5% del IBC, repartido entre empresa y trabajador, más un porcentaje variable de ARL que corre por cuenta exclusiva del empleador.
¿Listo para afiliar tu empresa?
Gestionamos EPS, ARL, Caja y Pensiones en un solo trámite.
¿Qué es la Seguridad Social y qué debe pagar una empresa por sus trabajadores?
El Sistema de Seguridad Social Integral colombiano se sostiene sobre cuatro subsistemas: salud, pensión, riesgos laborales y subsidio familiar. Cada uno tiene una entidad distinta: EPS, Fondo de Pensiones, ARL y Caja de Compensación, y cada uno cobra un porcentaje diferente sobre el mismo número base: el Ingreso Base de Cotización (IBC). Ninguno de los cuatro es opcional para un trabajador dependiente, y la empresa responde solidariamente si alguno queda sin gestionar.
Lo que confunde a muchos empresarios primerizos es que el aporte no lo paga solo la empresa ni solo el trabajador: se divide, y esa división varía según el subsistema. La tabla siguiente resume la distribución vigente por concepto.
| Concepto | Aporte del empleador | Aporte del trabajador | Total sobre el IBC |
|---|---|---|---|
| Salud (EPS) | 8,5% (exonerable) | 4% | 12,5% |
| Pensión (AFP / Colpensiones) | 12% | 4% | 16% |
| Riesgos Laborales (ARL) | 0,522% a 6,96% según clase de riesgo | 0% | Variable |
| Caja de Compensación Familiar (CCF) | 4% (nunca exonerable) | 0% | 4% |
| SENA | 2% (exonerable) | 0% | 2% |
| ICBF | 3% (exonerable) | 0% | 3% |
La palabra “exonerable” no es un detalle menor. El artículo 114-1 del Estatuto Tributario libera a la mayoría de las sociedades y personas jurídicas del pago patronal de salud, SENA e ICBF por cada trabajador que devengue individualmente menos de 10 Salarios Mínimos Mensuales Legales Vigentes (SMMLV). En la práctica, esto significa que la inmensa mayoría de las pymes colombianas termina pagando solo tres conceptos por cada empleado de salario bajo o medio: pensión (12%), ARL según su clase de riesgo y Caja de Compensación (4%). El 4% de la Caja, eso sí, se paga siempre, sin excepción, sin importar cuánto gane el trabajador.
💡 Dato clave: aunque una empresa cumpla todos los requisitos de exoneración, jamás queda exenta del 4% de Caja de Compensación. Confundir esto es uno de los errores contables más repetidos entre empresas nuevas.
¿Cómo afiliar a un trabajador a Seguridad Social en Colombia?
Antes de afiliar a una sola persona, la empresa misma debe existir como aportante ante el sistema. Ese primer paso la matrícula empresarial, es el que más se subestima, porque sin él ninguna EPS, ARL, AFP o Caja acepta el registro de un empleado. El proceso completo se ejecuta en dos fases consecutivas.
Fase 1: matrícula de la empresa
La empresa se registra como empleador aportante presentando NIT, RUT actualizado (con vigencia inferior a 30 días), Certificado de Existencia y Representación Legal de la Cámara de Comercio (menor a un mes) y la cédula del representante legal. Si quieres conocer el proceso completo, los documentos y los pasos para afiliar una empresa a Seguridad Social, consulta nuestra guía específica.
Este trámite se hace una sola vez por empresa, no por cada empleado nuevo, aunque conviene renovar los soportes documentales cada vez que estén próximos a vencer, porque una EPS o una Caja rechaza sin miramientos un RUT desactualizado.
Fase 2: afiliación individual del trabajador
- Consultar la BDUA de ADRES: antes de tramitar cualquier formulario, el empleador verifica con la cédula del trabajador en qué EPS está actualmente afiliado, usando la Base de Datos Única de Afiliados. Este paso evita el error más costoso de todos: trasladar a alguien de EPS sin que lo haya pedido.
- Registrar la novedad o el traslado: si el trabajador ya está en la EPS que desea mantener, basta con reportar la novedad de ingreso (“ING”) vía plataforma web o el Sistema de Afiliación Transaccional. Si ingresa por primera vez al sistema formal, se tramita el Formulario Único de Afiliación.
- Activar la ARL antes del primer día: la cobertura debe quedar operativa antes de que el trabajador inicie labores, sin excepción.
- Afiliar al Fondo de Pensiones elegido por el trabajador: el empleado tiene libre elección de administradora; el empleador solo radica el formulario firmado por ambas partes.
- Vincular a la Caja de Compensación Familiar: se anexa RUT, Cámara de Comercio, cédula del empleador y la relación de nómina con salarios.
Para facilitar este trámite, puedes descargar y completar el formato de relación de nó según el tipo de empleador:
Un detalle que pocas guías mencionan: cuando la empresa ya opera en una caja específica (por ejemplo Cafam en Bogotá) no puede afiliar a un solo trabajador en otra caja distinta (Compensar), aunque el trabajador lo prefiera. La ley no permite que un mismo empleador cotice simultáneamente a dos cajas de compensación. Este tipo de incompatibilidad entre entidades es justamente el tipo de detalle operativo que retrasa afiliaciones que en teoría deberían resolverse en 24 horas.
¿Cómo afiliar a mis empleados a la EPS?

La afiliación a salud responde a una regla simple pero estricta: la elección de EPS es del trabajador, nunca del empleador. La empresa gestiona el trámite, pero no puede imponer una entidad. Los documentos habituales son la cédula del trabajador, el contrato laboral firmado y el formulario de afiliación o la novedad de ingreso reportada a través de la plataforma Mi Seguridad Social.
El aporte total de salud es del 12,5% sobre el IBC: 8,5% a cargo del empleador (exonerable bajo el Artículo 114-1 para la mayoría de empresas) y 4% descontado directamente del salario del trabajador. Este 4% aparece en el desprendible de nómina como descuento obligatorio, junto con el aporte de pensión.
¿Cómo afiliar a un trabajador a la ARL?
A diferencia de salud y pensión, la ARL la elige y la paga íntegramente el empleador. El trabajador no aporta ni un peso a este subsistema, pero es el que más consecuencias financieras genera cuando falla.
La tarifa depende de la clase de riesgo de la actividad económica, clasificada de la Clase I (riesgo mínimo, oficinas administrativas) a la Clase V (riesgo máximo, construcción o minería).
| Clase de riesgo | Tarifa sobre el IBC | Actividad típica |
|---|---|---|
| Clase I | 0,522% | Labores administrativas y de oficina |
| Clase II - III | Entre 1,044% y 2,436% | Comercio, manufactura ligera, procesos industriales |
| Clase IV | 4,35% | Transporte, manejo de carga |
| Clase V | 6,96% | Construcción, minería, alto riesgo |
Clasificar mal el riesgo no es un ahorro, es una bomba de tiempo. Un operario de altura afiliado bajo la tarifa de oficina puede parecer una buena idea contable hasta el día del accidente: ahí la aseguradora puede rechazar el siniestro por inconsistencia entre el riesgo declarado y el riesgo real, y toda la responsabilidad médica, las incapacidades y una eventual pensión de invalidez recaen directamente sobre el patrimonio de la empresa.
💡 Si un trabajador cambia de modalidad de presencial a teletrabajo, por ejemplo, la ARL debe conocer ese cambio. Una estación de trabajo en casa que no cumple criterios ergonómicos puede generar rechazo de cobertura si nunca se reportó la reclasificación.
¿Cómo afiliar a un trabajador a pensión?
El trabajador elige libremente su fondo de pensiones Colpensiones o una AFP privada, y el empleador radica el formulario de vinculación firmado por ambas partes. El aporte total es del 16% sobre el IBC: 12% lo asume la empresa y 4% se descuenta del salario del trabajador.
Existe un componente adicional que muchos empleadores olvidan verificar: si el IBC del trabajador es igual o superior a 4 salarios mínimos, se descuenta un porcentaje adicional destinado al Fondo de Solidaridad Pensional, que oscila entre el 1% y el 2% según el nivel de ingreso. Este descuento se suma al 4% ordinario y aparece como una línea separada en la nómina.
Si tu empresa aún no está registrada como aportante ante el fondo público, te explicamos el proceso completo, los documentos y los tiempos en nuestra guía específica sobre cómo afiliar una empresa a Colpensiones.
¿Cómo afiliar a un trabajador a la Caja de Compensación?
La Caja de Compensación la elige el empleador, no el trabajador, y aplica de forma territorial: la afiliación debe corresponder al lugar donde efectivamente se presta el servicio. Afiliar a un trabajador de Medellín ante una caja que opera solo en Bogotá, por ejemplo, puede calificarse como fraudulenta y anular los beneficios asociados.
El aporte es del 4% sobre el IBC, pagado en su totalidad por la empresa, y da acceso al trabajador a subsidio monetario (si gana menos de 4 SMMLV y tiene personas a cargo), recreación, educación y crédito de vivienda. Es, junto con la ARL, uno de los dos conceptos que la empresa jamás puede exonerar.
¿Cómo calcular el pago de Seguridad Social de un trabajador?

Todo cálculo de aportes parte de un mismo número: el Ingreso Base de Cotización. Sin IBC correcto, cualquier porcentaje que se aplique después queda mal, así la aritmética esté perfecta. Si quieres profundizar en el procedimiento completo, consulta nuestra guía sobre cómo calcular el pago de Seguridad Social en Colombia.. El procedimiento completo se resume en ocho pasos.
- Determina el IBC: suma todos los pagos constitutivos de salario del mes (sueldo básico, horas extras, comisiones, recargos, bonificaciones habituales). El auxilio de transporte queda fuera de esta suma.
- Verifica el piso y el techo: el IBC mensual nunca puede ser inferior a 1 SMMLV ni superior a 25 SMMLV, sin importar cuánto gane realmente el trabajador.
- Calcula salud: aplica 12,5% sobre el IBC (4% lo descuentas al trabajador, 8,5% lo paga la empresa, salvo exoneración).
- Calcula pensión: aplica 16% sobre el IBC (4% trabajador, 12% empresa).
- Calcula ARL: aplica la tarifa correspondiente a la clase de riesgo real de la actividad, 100% a cargo de la empresa.
- Calcula Caja de Compensación: aplica 4% sobre el IBC, siempre a cargo de la empresa.
- Revisa SENA e ICBF: si el trabajador gana 10 SMMLV o más, o si la empresa no cumple los requisitos de exoneración, se suman 2% (SENA) y 3% (ICBF) adicionales.
- Suma cada columna: el resultado final indica cuánto descuenta la empresa de nómina y cuánto paga aparte de su propio bolsillo.
La Unidad de Gestión Pensional y Parafiscales (UGPP) mantiene una calculadora oficial de IBC pensada principalmente para trabajadores independientes, útil como referencia cruzada cuando hay dudas sobre la base correcta de cotización.
Ejemplo práctico de cálculo
Supongamos un trabajador con un salario básico mensual de $2.000.000, sin pagos adicionales que modifiquen la base de cotización.
1. Determinación del IBC
Como el trabajador no recibe pagos adicionales, el Ingreso Base de Cotización (IBC) corresponde al salario básico:
IBC = $2.000.000
Este valor constituye la base para calcular los aportes al Sistema de Seguridad Social.
2. Aporte a salud
La cotización total a salud corresponde al 12,5 % del IBC:
$2.000.000 × 12,5 % = $250.000
El aporte se distribuye de la siguiente manera:
| Aportante | Porcentaje | Valor |
|---|---|---|
| Empresa | 8,5 % | $170.000 |
| Trabajador | 4 % | $80.000 |
| Total | 12,5 % | $250.000 |
El trabajador, por tanto, tiene un descuento de $80.000 por concepto de salud.
3. Aporte a pensión
La cotización total a pensión corresponde al 16 % del IBC:
$2.000.000 × 16 % = $320.000
La distribución es:
| Aportante | Porcentaje | Valor |
|---|---|---|
| Empresa | 12 % | $240.000 |
| Trabajador | 4 % | $80.000 |
| Total | 16 % | $320.000 |
El trabajador tiene un descuento adicional de $80.000 por concepto de pensión.
4. Aporte a ARL
Para una actividad clasificada en Riesgo Laboral Clase I, la tarifa es del 0,522 %:
$2.000.000 × 0,522 % = $10.440
Este aporte está a cargo exclusivo de la empresa y no se descuenta del salario del trabajador.
5. Aporte a Caja de Compensación Familiar
La empresa realiza un aporte equivalente al 4 % del IBC:
$2.000.000 × 4 % = $80.000
Este aporte también está a cargo exclusivo de la empresa.
6. Total de descuentos al trabajador
Los descuentos del trabajador corresponden únicamente a salud y pensión:
| Concepto | Valor |
|---|---|
| Salud | $80.000 |
| Pensión | $80.000 |
| Total descuentos | $160.000 |
Por lo tanto, el salario neto, antes de otros descuentos, sería:
$2.000.000 − $160.000 = $1.840.000
Salario neto: $1.840.000
7. Aportes de la empresa sin exoneración
Sin aplicar la exoneración del artículo 114-1, la empresa asumiría:
| Concepto | Valor |
|---|---|
| Salud | $170.000 |
| Pensión | $240.000 |
| ARL | $10.440 |
| Caja de Compensación | $80.000 |
| Total | $500.440 |
8. Aportes de la empresa con exoneración
Si la empresa cumple los requisitos para aplicar la exoneración del artículo 114-1 del Estatuto Tributario, queda exonerada del aporte patronal del 8,5 % a salud, así como de los aportes a SENA e ICBF, según las condiciones establecidas en la normativa.
En este caso, la empresa no asumiría los $170.000 correspondientes al aporte patronal a salud.
Sus aportes quedarían así:
| Concepto | Valor |
|---|---|
| Salud | $0 |
| Pensión | $240.000 |
| ARL | $10.440 |
| Caja de Compensación | $80.000 |
| Total | $330.440 |
Resumen
| Concepto | Trabajador | Empresa sin exoneración | Empresa con exoneración |
|---|---|---|---|
| Salud | $80.000 | $170.000 | $0 |
| Pensión | $80.000 | $240.000 | $240.000 |
| ARL | $0 | $10.440 | $10.440 |
| Caja de Compensación | $0 | $80.000 | $80.000 |
| Total | $160.000 | $500.440 | $330.440 |
Resultado: con un IBC de $2.000.000, el trabajador tiene descuentos por $160.000 correspondientes a salud y pensión. Con la exoneración aplicable del artículo 114-1, la empresa asume $330.440 por pensión, ARL y Caja de Compensación.
Si necesitas hacer este cálculo para diferentes salarios, clases de riesgo o escenarios de exoneración, puedes consultar nuestra guía sobre cómo calcular el pago de Seguridad Social.
Calcula tus aportes a Seguridad Social sin hacer cuentas manuales
Repetir estos cálculos cada vez que cambia un salario, una clase de riesgo o el estado de exoneración de la empresa consume tiempo que la mayoría de los administrativos no tiene. Por eso creamos una calculadora de aportes y Seguridad Social en Colombia que hace el trabajo automáticamente: ingresas el salario, la clase de riesgo y si aplica exoneración, y obtienes el desglose completo de lo que paga la empresa y lo que se descuenta al trabajador.
¿Cuánto paga una empresa de Seguridad Social por un trabajador?
No existe una cifra única, porque depende del salario, la clase de riesgo, si la empresa tiene o no exoneración tributaria y si el trabajador tiene salario integral. Lo que sí es constante son los porcentajes: cambia la base, no la tarifa. Una empresa exonerada que paga un salario mínimo termina aportando aproximadamente 16,5% del IBC (pensión, ARL Clase I y Caja); una empresa sin exoneración, con el mismo salario, sube a cerca de 20,5% al sumar salud, SENA e ICBF.
💡 Para tener una referencia rápida: multiplica el salario del trabajador por 16,5% si tu empresa está exonerada y su actividad es de riesgo bajo. Esa cifra, sumada al salario y al auxilio de transporte, se acerca bastante al costo directo mensual de seguridad social, sin contar todavía prestaciones sociales.
¿Cuánto cuesta realmente un trabajador para una empresa?
El error de cálculo más frecuente entre emprendedores primerizos es mirar solo el salario nominal. El costo real incluye seguridad social patronal más las provisiones de prestaciones sociales que la ley exige liquidar periódicamente, aunque el pago ocurra meses después.
| Componente | Fórmula de referencia | Peso aproximado sobre el salario |
|---|---|---|
| Salario básico + auxilio de transporte | Según convenio, con piso legal | 100% (base) |
| Pensión patronal | 12% del IBC | ~12% |
| ARL patronal | Según clase de riesgo | 0,5% a 7% |
| Caja de Compensación | 4% del IBC | 4% |
| Prima de servicios | 8,33% de (salario + auxilio) | ~8,3% |
| Cesantías + intereses | 8,33% + 1% mensual | ~9,3% |
| Vacaciones | 4,17% sobre salario básico | ~4,2% |
Sumando estos componentes, un trabajador que recibe $2.000.000 netos mensuales (salario más auxilio de transporte) suele costarle a una empresa exonerada alrededor de un 37% a 40% adicional sobre ese valor, una vez se incluyen aportes patronales y provisiones de prestaciones. Ese porcentaje adicional es exactamente lo que muchos empresarios no presupuestan al calcular si pueden o no contratar a alguien.
¿Cómo sacar el 40% de la Seguridad Social?
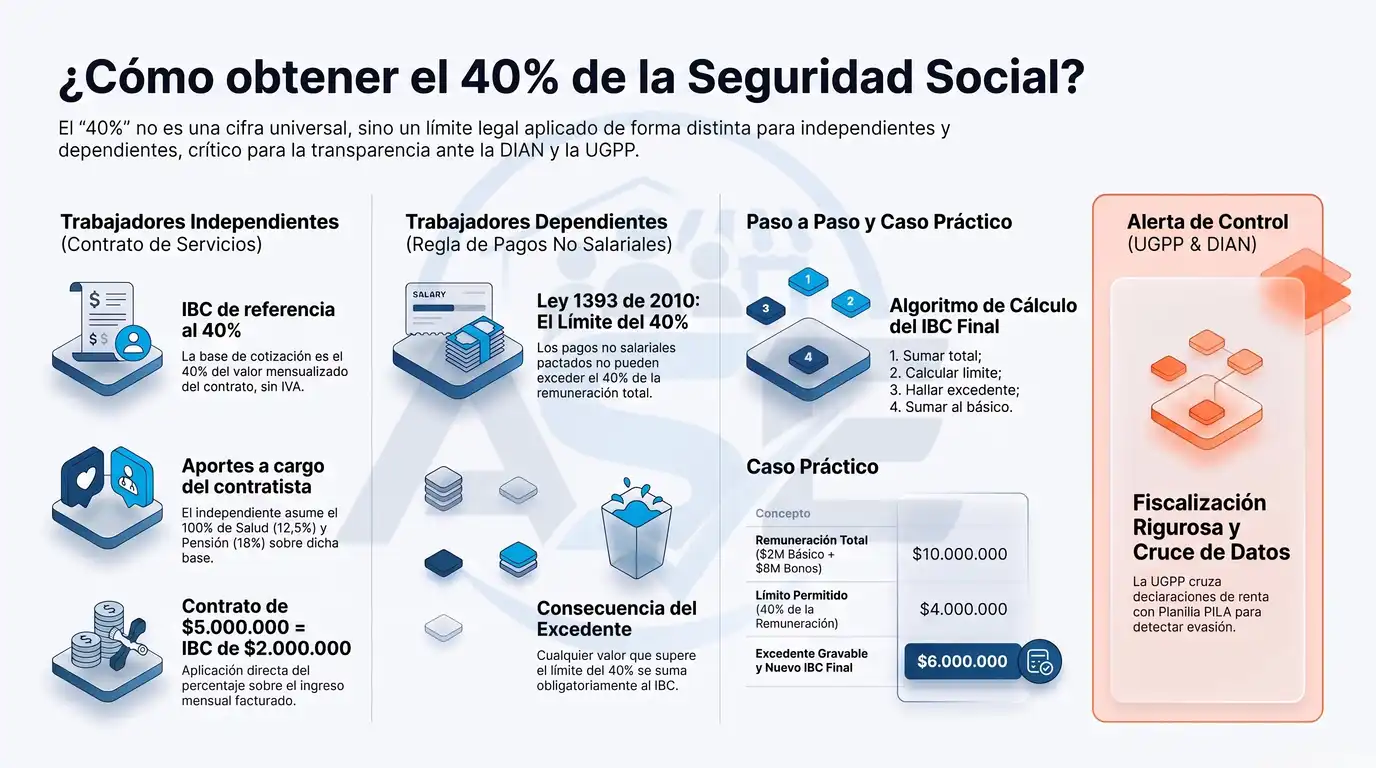
Aquí conviene detenerse, porque es una de las confusiones más comunes y más costosas del sistema. El “40%” no es una fórmula para calcular cuánto paga un empleado dependiente de seguridad social. Corresponde a dos situaciones completamente distintas que suelen mezclarse por error.
El 40% en trabajadores independientes
Para un independiente con contrato de prestación de servicios, el IBC equivale al 40% del valor mensualizado del contrato, sin incluir IVA. Si alguien factura $5.000.000 mensuales por servicios, su IBC de referencia es $2.000.000, y sobre esa base aporta el 100% de salud (12,5%) y pensión (16%), porque como independiente no tiene un empleador que comparta la carga.
El 40% en la regla de pagos no salariales (Ley 1393 de 2010)
Para un trabajador dependiente, el 40% aparece en un contexto distinto: los pagos que las partes pactan por escrito como “no constitutivos de salario” (ciertos bonos, auxilios extralegales) no pueden superar el 40% de la remuneración mensual total. Si lo superan, el excedente se suma obligatoriamente al IBC. El procedimiento es:
- Sumar el salario básico más los pagos no salariales pactados = Remuneración Total.
- Calcular el 40% de esa Remuneración Total = Límite Permitido.
- Restar el Límite Permitido de los pagos no salariales reales = Excedente.
- Sumar el Excedente al salario básico = IBC final para seguridad social.
Un ejemplo aclara la mecánica: un gerente gana $2.000.000 de sueldo básico y recibe $8.000.000 en bonos pactados como no salariales, para una remuneración total de $10.000.000. El 40% de esa cifra son $4.000.000. Como los bonos ($8.000.000) exceden ese límite en $4.000.000, ese excedente se suma al salario básico, dando un IBC real de $6.000.000, no de $2.000.000. La DIAN ha confirmado en sus conceptos técnicos que este tipo de estructuración salarial es uno de los focos preferidos de fiscalización de la UGPP, precisamente porque cruza automáticamente el gasto reportado en renta contra el IBC declarado en la planilla PILA.
¿Cómo pagar la seguridad social a través de la planilla PILA?
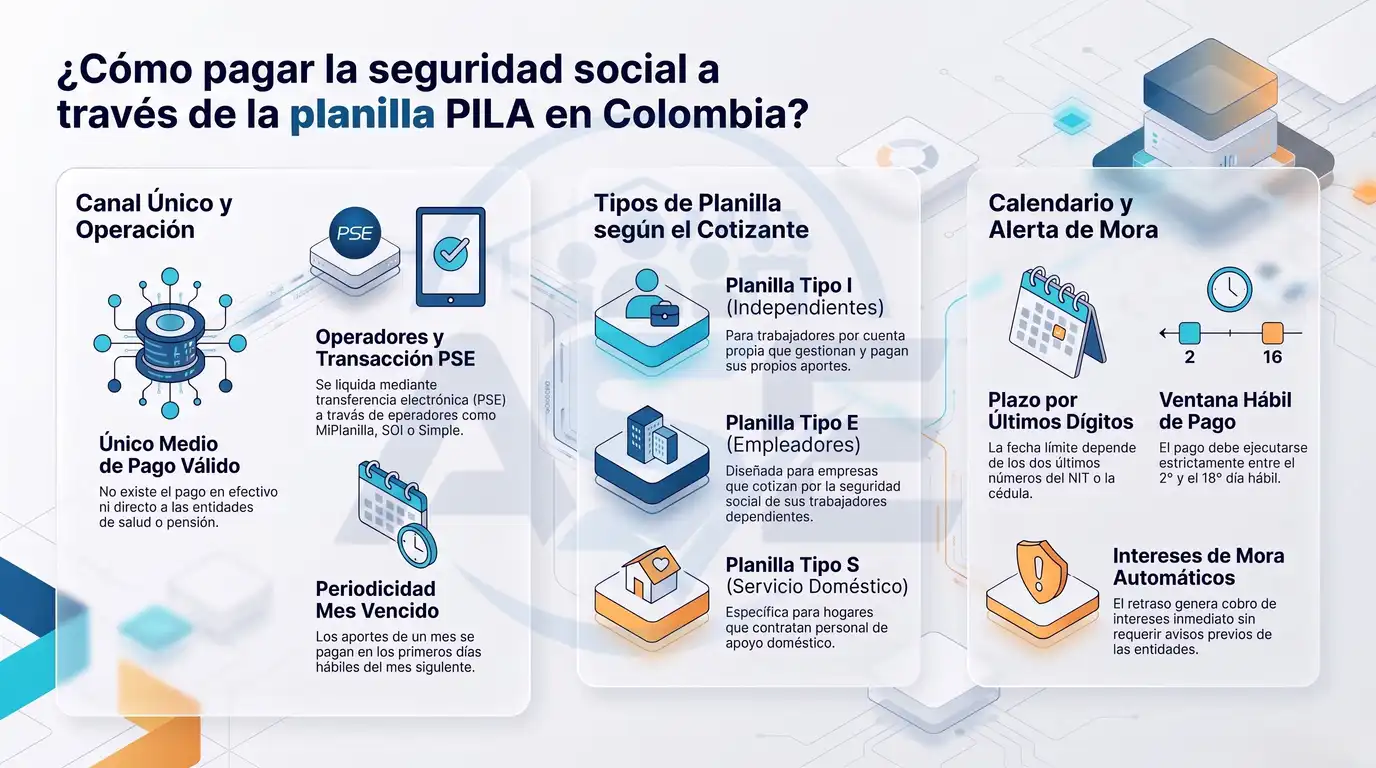
La Planilla Integrada de Liquidación de Aportes es el único canal válido de pago; no existe la opción de pagar en efectivo o directamente a cada entidad por separado. El pago se hace mes vencido, es decir, los aportes de enero se liquidan en los primeros días hábiles de febrero, a través de operadores autorizados como MiPlanilla, Aportes en Línea, SOI, Simple, Asopagos, mediante transferencia electrónica (PSE).
- Planilla Tipo E: para empleadores que cotizan por sus trabajadores dependientes.
- Planilla Tipo I: para trabajadores independientes que pagan directamente.
- Planilla Tipo S: para hogares que emplean personal de servicio doméstico.
El plazo de pago depende de los dos últimos dígitos del NIT o de la cédula, y ocurre siempre entre el segundo y el decimosexto día hábil del mes. Pagar fuera de esa ventana genera mora automática con intereses, sin necesidad de que ninguna entidad envíe un aviso previo. Consulte su fecha exacta con la calculadora de vencimientos →

Errores frecuentes al afiliar y pagar Seguridad Social
La mayoría de los problemas que terminan en una auditoría de la UGPP no nacen de mala fe, sino de pequeños descuidos operativos que se repiten mes a mes hasta volverse costumbre. Estos son los más comunes que hemos visto gestionando afiliaciones para empresas colombianas:
- Afiliar al trabajador antes de que la empresa esté correctamente matriculada ante todas las entidades.
- No verificar en la BDUA dónde está afiliado actualmente el trabajador, generando traslados no solicitados.
- Confundir “afiliación” con “pago”: se puede afiliar correctamente y luego fallar en la liquidación mensual de PILA.
- Clasificar mal el nivel de riesgo ARL para ahorrar en la tarifa.
- Aplicar la regla del 40% de independientes a un trabajador dependiente.
- No reportar a tiempo novedades de ingreso, retiro, incapacidad o cambio salarial.
- Dejar la planilla PILA para el último día hábil, sin margen para corregir errores.
- No conservar los soportes de afiliación y pago durante el periodo mínimo de cinco años que exige la fiscalización.
La mayoría de los problemas no aparecen por falta de intención de cumplir, sino por pequeños errores de información que se van acumulando mes a mes si nadie los revisa.
Checklist para contratar y afiliar a un trabajador
- Contrato laboral firmado y documento de identidad validado.
- Consulta previa en BDUA/RUAF antes de cualquier afiliación.
- EPS, fondo de pensiones, ARL y Caja de Compensación seleccionados.
- IBC determinado correctamente, incluyendo pagos no salariales si aplica la regla del 40%.
- Afiliaciones radicadas antes del inicio de labores, con ARL confirmada.
- Primera planilla PILA revisada antes de pagar, no asumida como correcta automáticamente.
- Certificados y soportes archivados por al menos cinco años.
Delega la gestión y evita errores desde el primer trámite
Todo lo anterior es perfectamente posible de hacer por cuenta propia. También es, en la práctica, la parte del negocio que más tiempo administrativo consume y donde un solo error de digitación puede generar una novedad mal reportada, un traslado no solicitado o una inconsistencia que la UGPP detecta meses después con intereses de mora incluidos.
En ASE gestionamos matrícula empresarial, afiliación de empleados y liquidación de PILA para empresas colombianas, todo por WhatsApp, sin filas ni desplazamientos. Antes de tramitar cualquier afiliación, validamos preventivamente en qué entidad está ya inscrito cada trabajador, para evitar traslados que después nadie sabe cómo revertir. Los certificados de afiliación se entregan en menos de 24 horas y hacemos seguimiento activo hasta que el trámite queda confirmado ante cada entidad.
¿Listo para afiliar tu empresa?
Gestionamos EPS, ARL, Caja y Pensiones en un solo trámite.
Si tu empresa ya tiene empleados pero arrastra afiliaciones atrasadas, mal reportadas o directamente pendientes, el riesgo no desaparece solo. Cuanto más tiempo pase, más difícil se vuelve reconstruir novedades retroactivas ante la ARL o la EPS.
Y si prefieres externalizar por completo esta función de forma recurrente —liquidación mensual, novedades, reportes— en lugar de resolverla trámite por trámite, podemos operar como tu área externa de afiliaciones, con reportes de estado y respaldo permanente.
Preguntas frecuentes sobre Seguridad Social para empleadores
¿Cuánto le descuentan al trabajador por Seguridad Social?
Al empleado dependiente se le descuenta un 8% fijo de su IBC: 4% para salud y 4% para pensión. Si su IBC es igual o superior a 4 salarios mínimos, se agrega entre 1% y 2% adicional para el Fondo de Solidaridad Pensional.
¿Quién paga la Seguridad Social de un empleado?
La carga se reparte entre empresa y trabajador. La empresa asume pensión (12%), ARL (100%) y Caja de Compensación (4%), además de salud (8,5%) si no aplica la exoneración del Artículo 114-1. El trabajador asume el 8% descontado directamente de su salario.
¿Qué pasa si pago tarde la Seguridad Social?
El sistema genera mora automática con intereses desde el día siguiente al vencimiento del plazo, según el calendario asignado por el NIT. No se requiere ningún aviso previo para que empiecen a correr los intereses.
¿Qué es el IBC?
Es el Ingreso Base de Cotización: el valor sobre el cual se calculan todos los aportes de seguridad social. No siempre coincide con el salario total, porque excluye el auxilio de transporte pero puede incluir excedentes de pagos no salariales bajo la regla del 40%.
¿Cómo se paga la Seguridad Social por PILA?
A través de un operador de información autorizado, de forma electrónica y mes vencido, dentro de la ventana de pago que corresponde según los dos últimos dígitos del NIT o documento de identidad de la empresa.