
Contratar al primer empleado cambia por completo la relación de una empresa con el Estado. Antes de esa firma, el dueño del negocio solo debía preocuparse de sus propios aportes; después, se convierte en responsable legal de retener, calcular y girar los de otra persona, con plazos fijos y sanciones que no perdonan el desconocimiento. Los aportes a salud y pensión dejan de ser un trámite personal para volverse una obligación empresarial con consecuencias jurídicas concretas.
Importancia de los aportes a la seguridad social
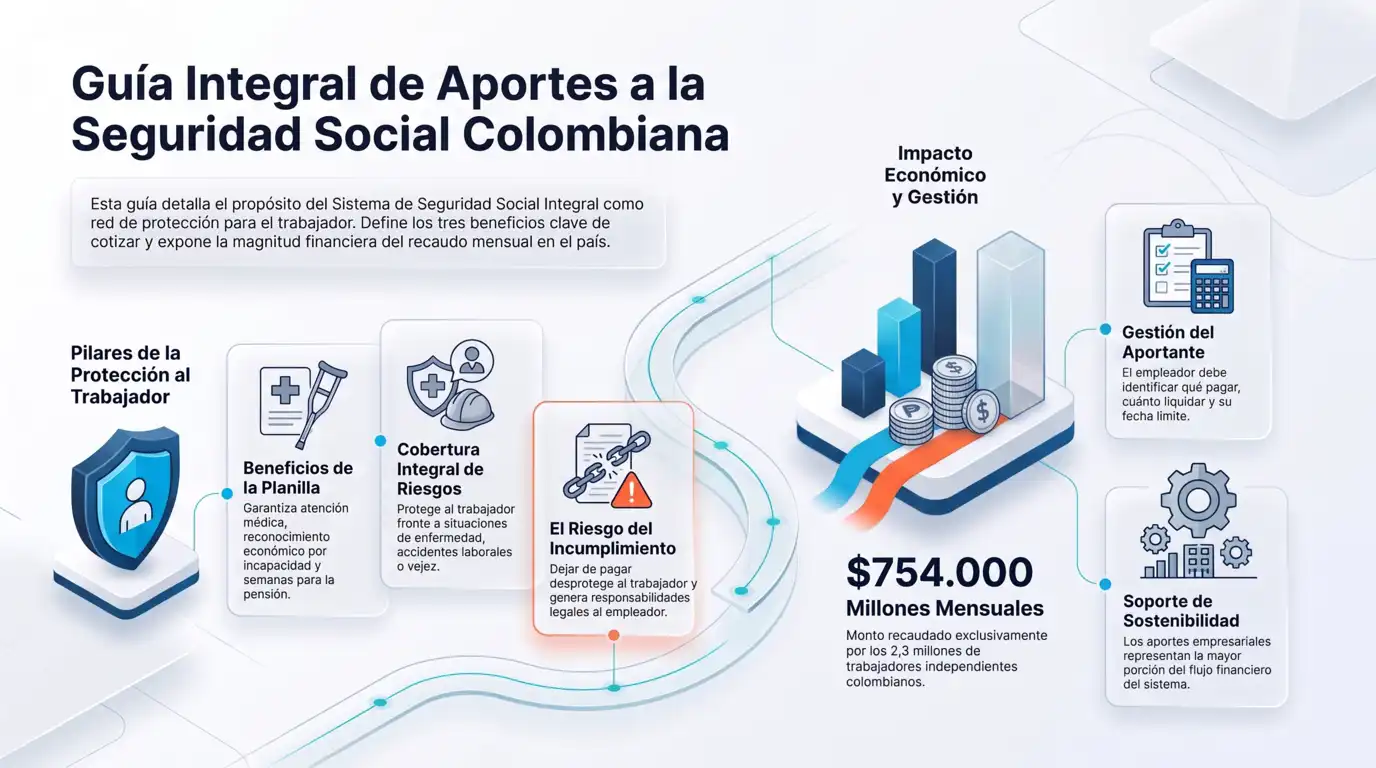
El Sistema de Seguridad Social Integral existe para que ningún trabajador quede desprotegido frente a una enfermedad, un accidente o la vejez. Detrás de cada planilla que se paga hay tres coberturas concretas: atención médica, reconocimiento económico ante incapacidades y acumulación de semanas para una futura pensión. Cuando una empresa deja de pagar, no solo incumple una norma; deja sin respaldo real a alguien que depende de ese aporte.
El volumen del sistema da una idea de su tamaño. Solo entre los trabajadores independientes, el recaudo mensual ronda los $754.000 millones de pesos, generado por cerca de 2,3 millones de cotizantes que liquidan su propio aporte mes a mes. Esa cifra no incluye lo que aportan las empresas por sus empleados dependientes, que en la práctica mueve una porción todavía mayor del sistema.
Esta guía está pensada para el empleador que necesita entender, sin rodeos técnicos, qué debe pagar, cuánto debe pagar y en qué fecha. No sustituye una asesoría personalizada, pero sí resuelve las dudas que aparecen con más frecuencia al momento de afiliar a un empleado o de revisar una planilla ya liquidada.
Aportes a salud y pensión
¿Qué son los aportes a salud y pensión?
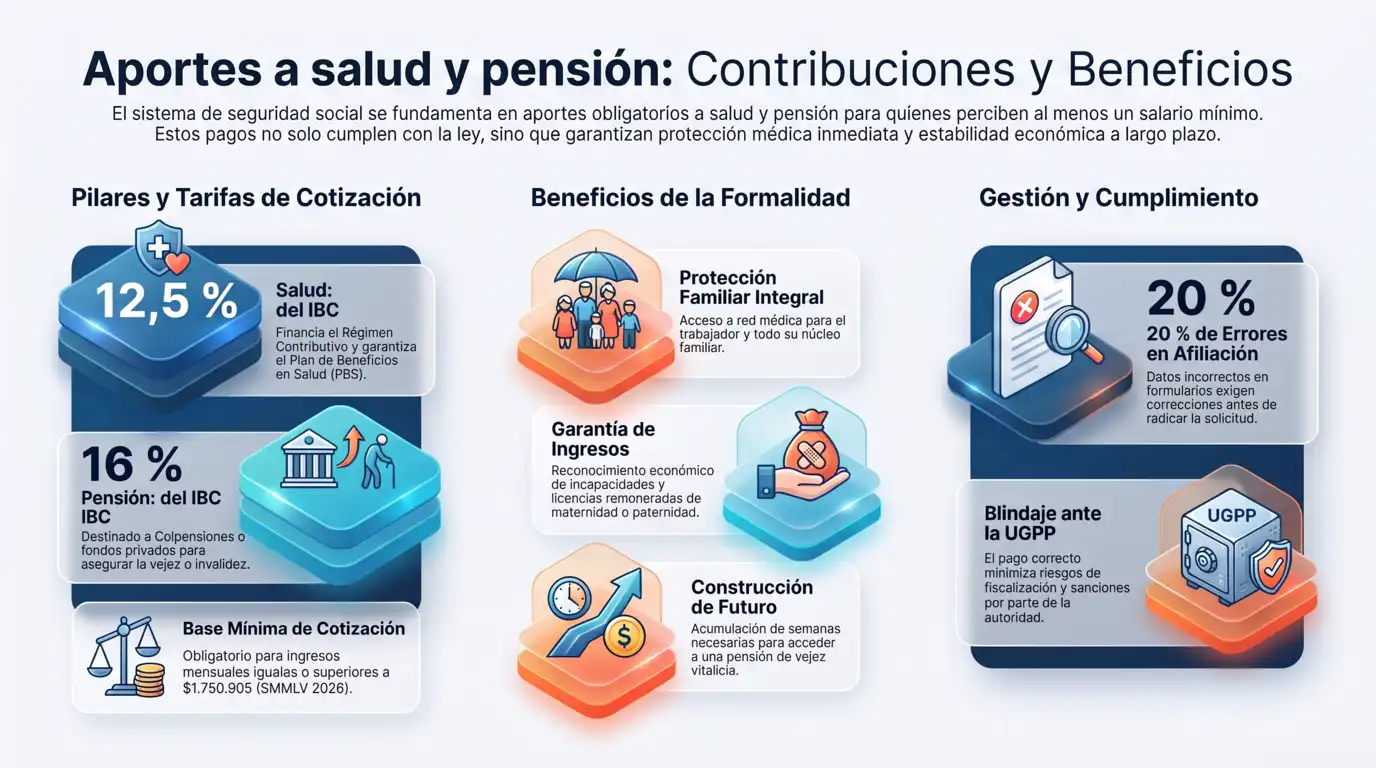
Los aportes a salud y pensión son los dos pilares obligatorios del sistema. El aporte a salud financia el Régimen Contributivo administrado por las EPS y garantiza el Plan de Beneficios en Salud, además del pago de incapacidades y licencias de maternidad o paternidad. El aporte a pensión, por su parte, se dirige a Colpensiones o a un fondo privado para construir la pensión de vejez, invalidez o sobrevivencia del trabajador.
La obligación de cotizar aplica a todo trabajador dependiente y a todo independiente cuyos ingresos netos mensuales sean iguales o superiores a un Salario Mínimo Mensual Legal Vigente (SMMLV). Para 2026, ese valor corresponde a $1.750.905, según el decreto que fija el salario mínimo legal vigente para 2026. La cifra exacta cambia cada año, pero el mecanismo detrás no: la tarifa de salud se mantiene en 12,5 % del Ingreso Base de Cotización (IBC) y la de pensión en 16 %, sin importar el periodo que se consulte.
Beneficios de realizar los aportes
- Acceso íntegro a la red de atención médica de la EPS elegida, tanto para el trabajador como para su núcleo familiar.
- Reconocimiento de incapacidades por enfermedad general y de licencias remuneradas.
- Acumulación de semanas cotizadas, requisito indispensable para acceder a una pensión de vejez.
- Reducción del riesgo de fiscalización por parte de la Unidad de Gestión Pensional y Parafiscales (UGPP).
En la revisión diaria de solicitudes de afiliación encontramos que entre el 15 % y el 20 % llega con algún error de información (fechas de ingreso, EPS o fondo mal seleccionados, datos que no coinciden entre entidades) que exige corrección antes de poder radicarla.
Salud, pensión y ARL
Diferencias entre salud, pensión y ARL
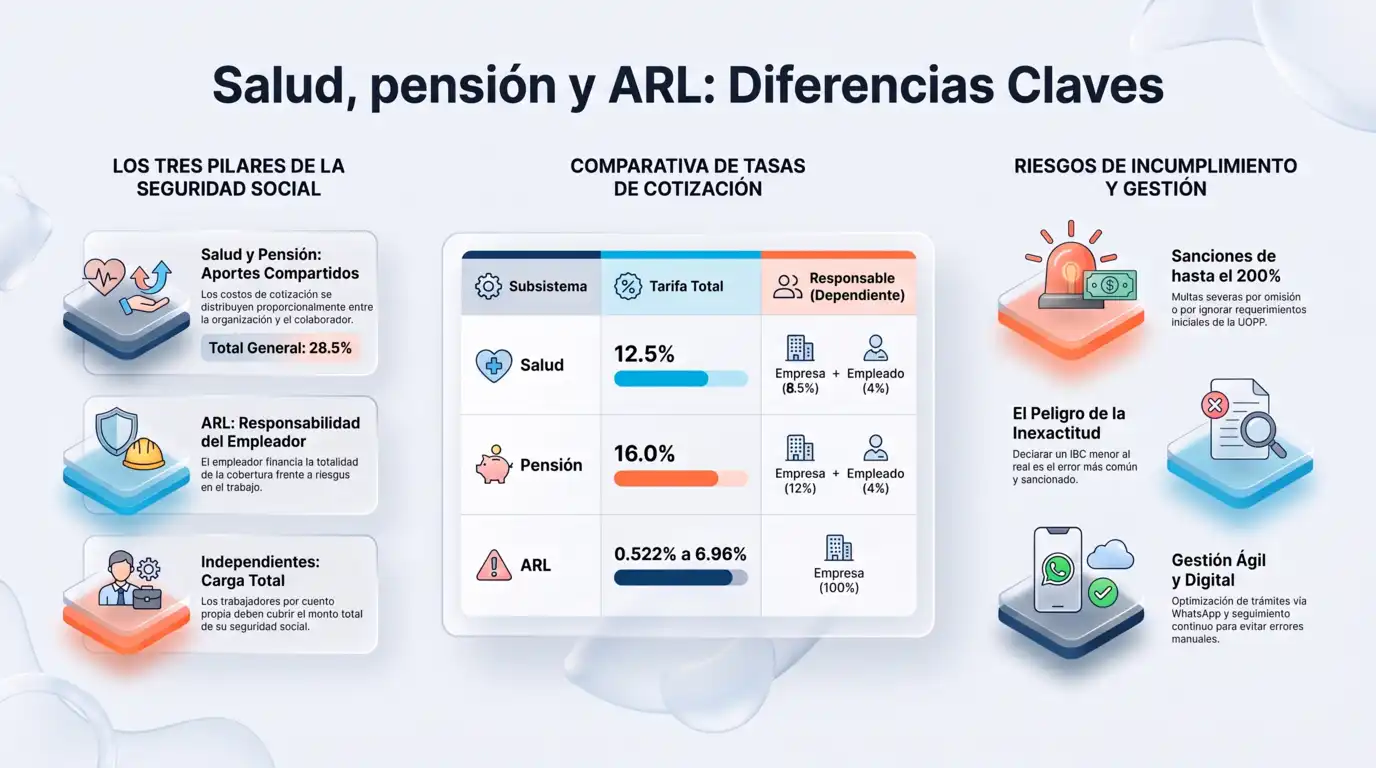
Muchas empresas nuevas asumen que afiliar a un trabajador a salud ya cubre los riesgos laborales. No es así. Salud, pensión y ARL son tres subsistemas independientes, con tarifas y responsables de pago distintos, y ninguno sustituye al otro.
| Subsistema | Tarifa sobre el IBC | Empleado dependiente | Independiente |
|---|---|---|---|
| Salud | 12,5 % | Trabajador 4 %, empleador 8,5 % (salvo exoneración) | Asume el 12,5 % completo |
| Pensión | 16,0 % | Trabajador 4 %, empleador 12 % | Asume el 16 % completo |
| ARL (riesgo I) | 0,522 % | 100 % a cargo del empleador | Voluntario, salvo actividad de alto riesgo o contrato de servicios |
La tarifa de ARL varía según el nivel de riesgo de la actividad económica, desde 0,522 % en Riesgo I hasta 6,96 % en Riesgo V. Cuando un independiente firma un contrato de prestación de servicios, la ARL corre por cuenta del contratista en riesgos I, II y III, pero el contratante debe asumirla al 100 % si la actividad se clasifica en riesgo IV o V.
Importancia de estar al día en los aportes
No pagar a tiempo tiene un costo doble. Primero, la EPS puede suspender el reconocimiento de prestaciones económicas mientras exista mora. Segundo, la UGPP aplica un régimen sancionatorio por omisión, mora e inexactitud que puede llegar hasta el 100 % del valor dejado de pagar, y hasta el 200 % si el aportante ignora el requerimiento inicial de la entidad.
Aquí conviene un matiz que suele pasarse por alto: la sanción más común no es la mora, sino la inexactitud, es decir, declarar un IBC menor al real. Sucede con frecuencia cuando la empresa cambia el salario de un trabajador a mitad de mes y no ajusta el IBC en la planilla del periodo correspondiente.
¿Ya tuvo un error de inexactitud con la UGPP?
Revisamos su planilla y corregimos la clasificación antes de que se convierta en sanción.
Gestionar afiliaciones y planillas de forma manual, mes tras mes, consume horas que una PYME sin departamento de talento humano dedicado no siempre tiene disponibles. En ASE radicamos y damos seguimiento a cada trámite ante EPS, ARL, Caja de Compensación y Fondo de Pensiones, entregando los soportes de afiliación haciendo un seguimiento continuo de manera que la entrega sea lo más pronto posible, y resolviendo la mayoría de los casos estándar de ARL en un solo día hábil.
El contacto se hace completo por WhatsApp, sin filas ni desplazamientos, y el diagnóstico inicial no tiene costo.
¿Cómo se paga la seguridad social?

Pasos para realizar el pago
Entender cómo se paga la seguridad social exige seguir un procedimiento fijo, sin atajos, a través de la Planilla Integrada de Liquidación de Aportes (PILA):
- Afiliar previamente al trabajador ante la EPS, la AFP, la ARL y la Caja de Compensación elegidas.
- Registrarse en un operador PILA autorizado (Aportes en Línea, Mi Planilla, SOI, Simple, Asopagos o Enlace Operativo).
- Clasificar el tipo de planilla (empleados, independientes o correcciones) y el tipo de cotizante.
- Reportar las novedades del periodo: ingresos, retiros, incapacidades, licencias o cambios de salario.
- Generar el pago por el canal correspondiente y confirmar el giro a cada administradora.
Métodos de pago disponibles
Existen dos modalidades reconocidas en la página oficial de la Planilla Integrada de Liquidación de Aportes: la planilla electrónica, obligatoria para empresas con tres o más cotizantes e independientes con IBC igual o superior a 2 SMMLV, y la planilla asistida, reservada para microempresas y para independientes con ingresos menores a ese umbral. El plazo de pago se define según los dos últimos dígitos del NIT o documento de identidad, conforme al Decreto 1990 de 2016, que unificó el calendario de vencimientos.
| Últimos dígitos del NIT o cédula | Día hábil límite de pago |
|---|---|
| 00 al 14 | 2 al 3 |
| 15 al 35 | 4 al 6 |
| 36 al 56 | 7 al 9 |
| 57 al 75 | 10 al 12 |
| 76 al 99 | 13 al 16 |
Si el día límite cae en fin de semana o festivo, el plazo se corre automáticamente al siguiente día hábil, sin que se generen intereses de mora por ese corrimiento.
¿Cómo liquidar la seguridad social?
Cálculo de ingresos y aportes
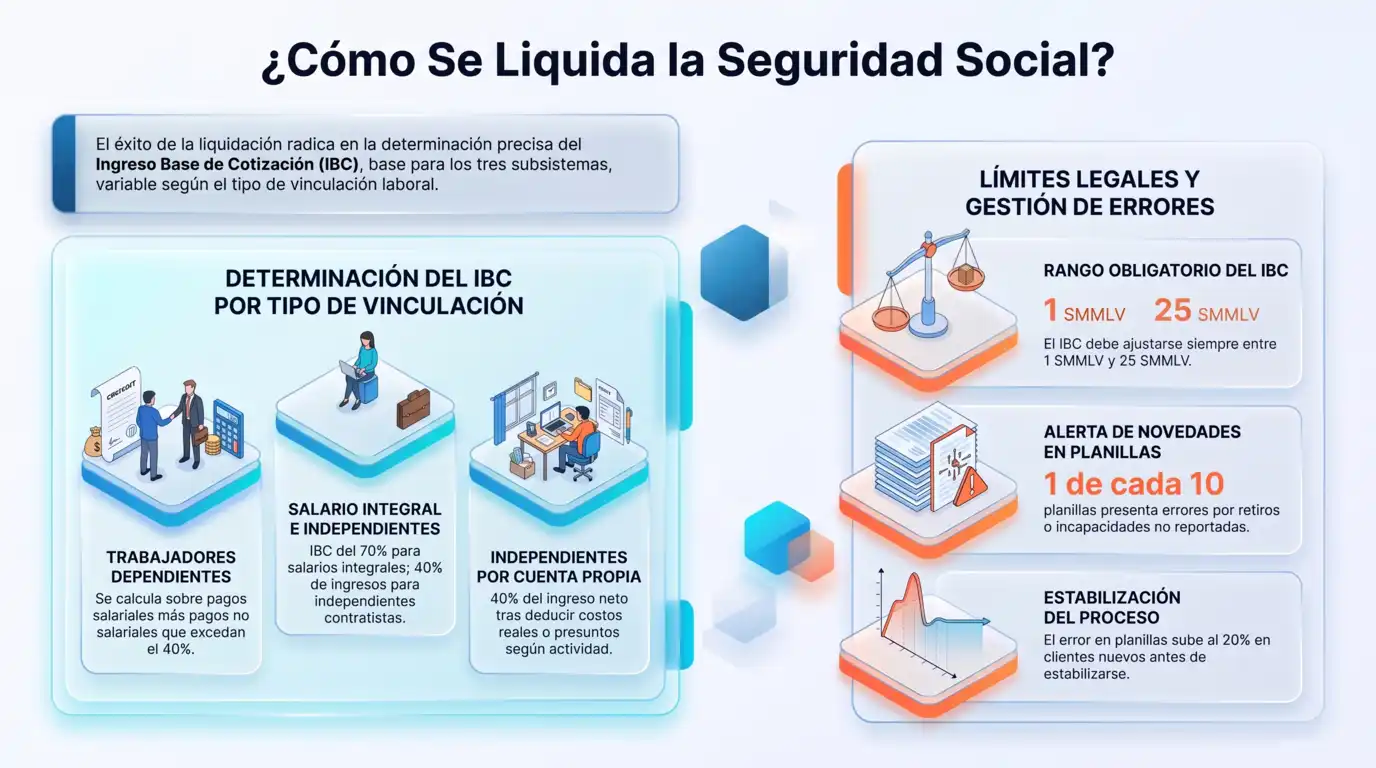
Saber cómo liquidar la seguridad social depende, sobre todo, de identificar bien el Ingreso Base de Cotización (IBC), porque cualquier error ahí se arrastra a los tres subsistemas. El cálculo cambia según el tipo de vinculación:
- Trabajador dependiente: el IBC equivale al total de pagos salariales, más los pagos no salariales que superen el 40 % de la remuneración total.
- Salario integral (mínimo 13 SMMLV): el IBC se calcula sobre el 70 % del valor total pactado, no sobre el 100 %.
- Independiente con contrato de prestación de servicios: el IBC resulta de aplicar el 40 % sobre los ingresos brutos mensuales, sin deducir costos.
- Independiente por cuenta propia: puede optar por deducir costos reales soportados o aplicar un porcentaje de costo presunto según su actividad económica, y luego calcular el 40 % sobre el ingreso neto resultante.
En cualquiera de esos casos, el IBC nunca puede quedar por debajo de 1 SMMLV ni por encima de 25 SMMLV. Si el resultado del cálculo da un valor menor al mínimo legal, se ajusta obligatoriamente a ese piso antes de generar la planilla.
Al revisar planillas PILA ya generadas por clientes antes de que las paguen, encontramos alguna novedad no reportada (un retiro, un cambio de salario, una incapacidad) en cerca de 1 de cada 10 casos. La cifra sube a cerca del 20 % durante los primeros meses de un cliente nuevo y baja de forma notable una vez el proceso se estabiliza.
Herramientas para facilitar el cálculo
La propia UGPP pone a disposición una calculadora oficial de Ingreso Base de Cotización para trabajadores independientes, que simula el aporte según el tipo de contrato, los ingresos reportados y el esquema de costos elegido. Usarla antes de generar la planilla reduce el margen de error, aunque no exime al aportante de la responsabilidad legal sobre la cifra final liquidada.
Una pregunta que aparece de forma constante es cuánto vale la planilla de seguridad social en un caso concreto. La respuesta siempre depende del IBC del trabajador y de su clase de riesgo ARL: un dependiente con salario mínimo genera, solo por salud y pensión, un aporte cercano a $499.100 al mes; un independiente con un IBC de $2.400.000 y riesgo I paga, entre los tres subsistemas, alrededor de $696.500. No hay una tarifa plana única, y cualquier calculadora genérica que ofrezca una cifra sin pedir el tipo de vinculación y el nivel de riesgo debería tomarse con reserva.
Puntos clave
La seguridad social empresarial no se resuelve el día que se contrata a alguien y se olvida después. Es un ciclo que empieza con la empresa correctamente habilitada ante las entidades, sigue con la afiliación validada del trabajador y termina en la liquidación mensual y precisa de la planilla PILA. Un error en cualquiera de esos tres momentos suele contaminar el resto del ciclo.
En resumen, los aportes a salud y pensión son obligatorios desde 1 SMMLV de ingresos; salud, pensión y ARL son subsistemas independientes que no se sustituyen entre sí; cómo se paga la seguridad social depende de un calendario fijo según el NIT; y cómo liquidar la seguridad social exige calcular bien el IBC antes de generar cualquier planilla.
Consejos finales
- Verificar, antes de afiliar, en qué EPS y fondo de pensiones está el trabajador actualmente vinculado, para evitar traslados no solicitados que puedan afectarlo.
- Revisar la planilla antes de pagarla, sin asumir que el operador la liquidó correctamente por defecto.
- Guardar los soportes de cada afiliación y de cada novedad reportada, como respaldo ante una eventual revisión de la UGPP.
- Definir, desde antes de contratar, quién dentro de la empresa será responsable del proceso, en lugar de resolverlo sobre la marcha.
“El error más costoso no siempre es pagar de más: muchas veces es creer que todo quedó bien simplemente porque la planilla fue generada y pagada”, resume el equipo de gestión de ASE a partir de los casos que ha acompañado.
¿Listo para dejar de gestionar esto manualmente?
Radicamos las afiliaciones de su empresa y empleados, y liquidamos su planilla PILA cada mes.
Si tu empresa necesita afiliar empleados, corregir una planilla atrasada o simplemente delegar de forma permanente esta gestión, en ASE nos encargamos de la radicación completa ante EPS, ARL, Caja de Compensación y Fondo de Pensiones, con seguimiento continuo para entrega de soportes lo más pronto posible.
Preguntas frecuentes sobre Aportes a Seguridad Social en Colombia
¿Qué son los aportes a la seguridad social en Colombia?
Son los pagos mensuales obligatorios que financian salud, pensión y ARL. El aporte a salud cubre el Plan de Beneficios en Salud y el pago de incapacidades y licencias, mientras que el aporte a pensión construye la pensión de vejez, invalidez o sobrevivencia del trabajador a través de Colpensiones o un fondo privado.
¿Quién está obligado a cotizar a salud y pensión?
Todo trabajador dependiente y todo independiente cuyos ingresos netos mensuales sean iguales o superiores a un Salario Mínimo Mensual Legal Vigente (SMMLV), que para 2026 corresponde a $1.750.905. La cifra exacta cambia cada año, pero el mecanismo detrás se mantiene igual.
¿Cuáles son las tarifas de salud y pensión en 2026?
La tarifa de salud es del 12,5 % del Ingreso Base de Cotización (IBC) y la de pensión del 16 %. En un empleado dependiente, el trabajador asume el 4 % de cada una y el empleador el resto (8,5 % en salud, salvo exoneración, y 12 % en pensión); el independiente asume la tarifa completa por su cuenta.
¿Cuál es la diferencia entre salud, pensión y ARL?
Son tres subsistemas independientes que no se sustituyen entre sí. La ARL cubre accidentes de trabajo y enfermedades profesionales, con una tarifa que varía según el nivel de riesgo de la actividad económica, desde 0,522 % en Riesgo I hasta 6,96 % en Riesgo V, y corre 100 % a cargo del empleador en el caso de un dependiente.
¿Cómo se calcula el Ingreso Base de Cotización (IBC)?
El cálculo cambia según el tipo de vinculación: en un dependiente equivale al total de pagos salariales más los no salariales que superen el 40 % de la remuneración; en un contrato de prestación de servicios corresponde al 40 % de los ingresos brutos mensuales; y en un independiente por cuenta propia se aplica el 40 % sobre el ingreso neto, tras deducir costos reales o presuntos. En cualquier caso, el IBC nunca puede quedar por debajo de 1 SMMLV ni por encima de 25 SMMLV.
¿Qué pasa si una empresa no paga a tiempo los aportes?
La EPS puede suspender el reconocimiento de prestaciones económicas mientras exista mora, y la UGPP aplica un régimen sancionatorio por omisión, mora e inexactitud que puede llegar hasta el 100 % del valor dejado de pagar, y hasta el 200 % si el aportante ignora el requerimiento inicial de la entidad.
¿Cómo se paga la seguridad social en Colombia?
El pago se hace a través de la Planilla Integrada de Liquidación de Aportes (PILA), previa afiliación del trabajador ante EPS, AFP, ARL y Caja de Compensación. Existen dos modalidades: la planilla electrónica, obligatoria para empresas con tres o más cotizantes e independientes con IBC igual o superior a 2 SMMLV, y la planilla asistida, para microempresas e independientes con ingresos menores a ese umbral. El plazo depende de los dos últimos dígitos del NIT o cédula, según el Decreto 1990 de 2016.
¿Cuánto cuesta la planilla de seguridad social?
No existe una tarifa plana única: depende del IBC del trabajador y de su clase de riesgo ARL. A modo de referencia, un dependiente con salario mínimo genera, solo por salud y pensión, un aporte cercano a $499.100 al mes; un independiente con un IBC de $2.400.000 y riesgo I paga, entre los tres subsistemas, alrededor de $696.500.
