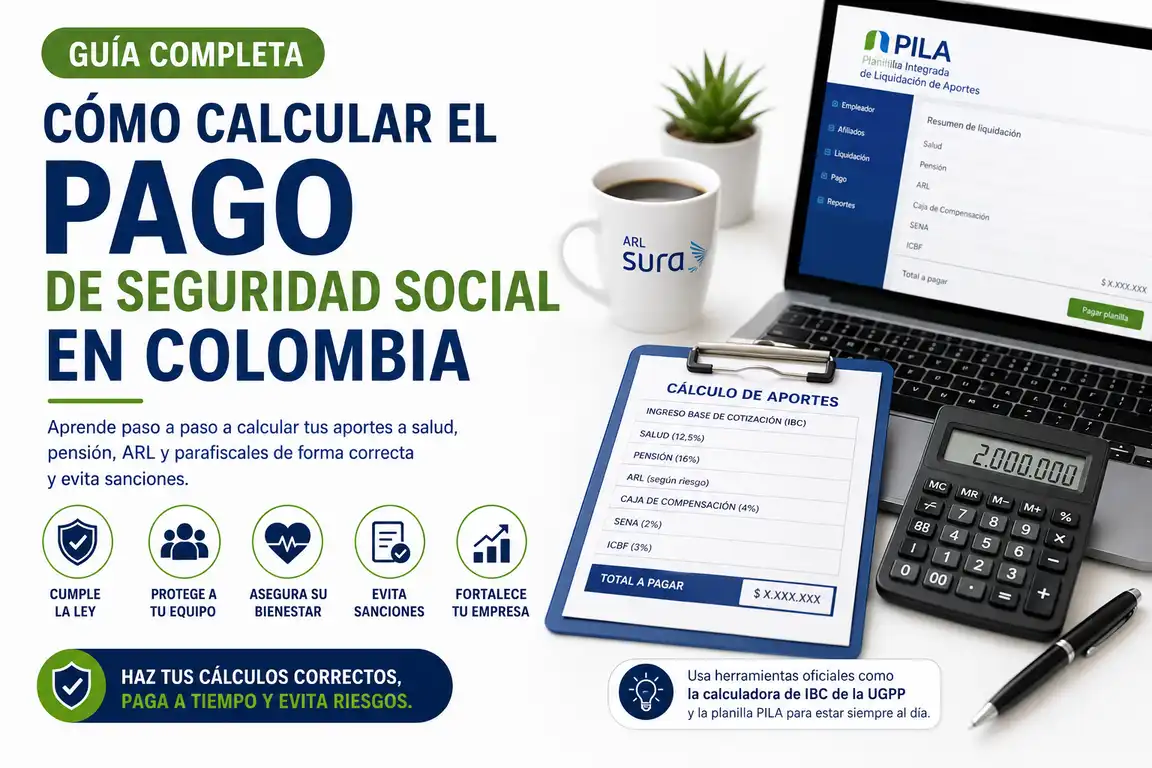
Calcular el pago de seguridad social en Colombia consiste en aplicar un porcentaje fijo (salud, pensión, ARL y, según el caso, parafiscales) sobre una base llamada Ingreso Base de Cotización (IBC). Para un empleado con contrato de trabajo, el IBC es el salario mensual; para un independiente, es el 40% de sus ingresos brutos o netos, ajustado siempre a un piso de 1 salario mínimo y un techo de 25 salarios mínimos. Todo lo demás, quién paga qué porcentaje, cuándo hay exoneraciones y qué tarifa de ARL aplica, depende del tipo de vinculación.
Lo curioso es que casi nadie se equivoca en la multiplicación. El error casi siempre está antes: en definir mal la base. Llevamos años viendo empresas que calculan perfecto el 12,5% de salud, pero lo aplican sobre un IBC que ya venía mal desde el principio. Si esa cifra de entrada falla, todo lo que sigue, planilla, certificados, historial laboral del trabajador, arrastra el mismo error.
- Empleados dependientes: el IBC es el salario mensual (básico + pagos habituales), sin incluir el auxilio de transporte.
- Contratistas de prestación de servicios: el IBC es el 40% del valor bruto mensualizado del contrato.
- Independientes por cuenta propia: el IBC es el 40% del ingreso neto, después de descontar costos reales o la presunción de costos del Decreto 1601 de 2022.
- Piso y techo legales: ningún IBC puede ser inferior a 1 SMMLV ni superior a 25 SMMLV, sin importar cuánto se facture.
¿Qué es el IBC y por qué determina todo el cálculo?

El Ingreso Base de Cotización (IBC) es la cifra sobre la que se multiplican todos los porcentajes de salud, pensión, ARL y parafiscales. No es el salario bruto de un empleado ni el valor total de un contrato de servicios: es un valor depurado según reglas específicas para cada tipo de trabajador. La calculadora oficial de IBC de la UGPP permite simular este valor antes de radicar la planilla, algo que recomendamos hacer siempre que exista duda sobre qué esquema de costos aplicar.
En 2026, el salario mínimo legal mensual vigente (SMMLV) quedó fijado en $1.750.905, según el Decreto 1469 de 2025 del Ministerio del Trabajo. Ese valor es el piso de cualquier cotización y también la referencia para calcular el techo (25 SMMLV) y el umbral del Fondo de Solidaridad Pensional (4 SMMLV). Como el SMMLV cambia cada diciembre, la mecánica de cálculo que explicamos aquí se mantiene vigente año tras año; lo único que varía es la cifra base, y conviene verificarla directamente en el decreto del año correspondiente antes de liquidar.
Si el IBC está mal calculado, el resto también lo está. Y ese es el error más común que castiga la UGPP con sanciones que pueden llegar al 35% del valor dejado de aportar.
Cómo calcular el pago de seguridad social paso a paso
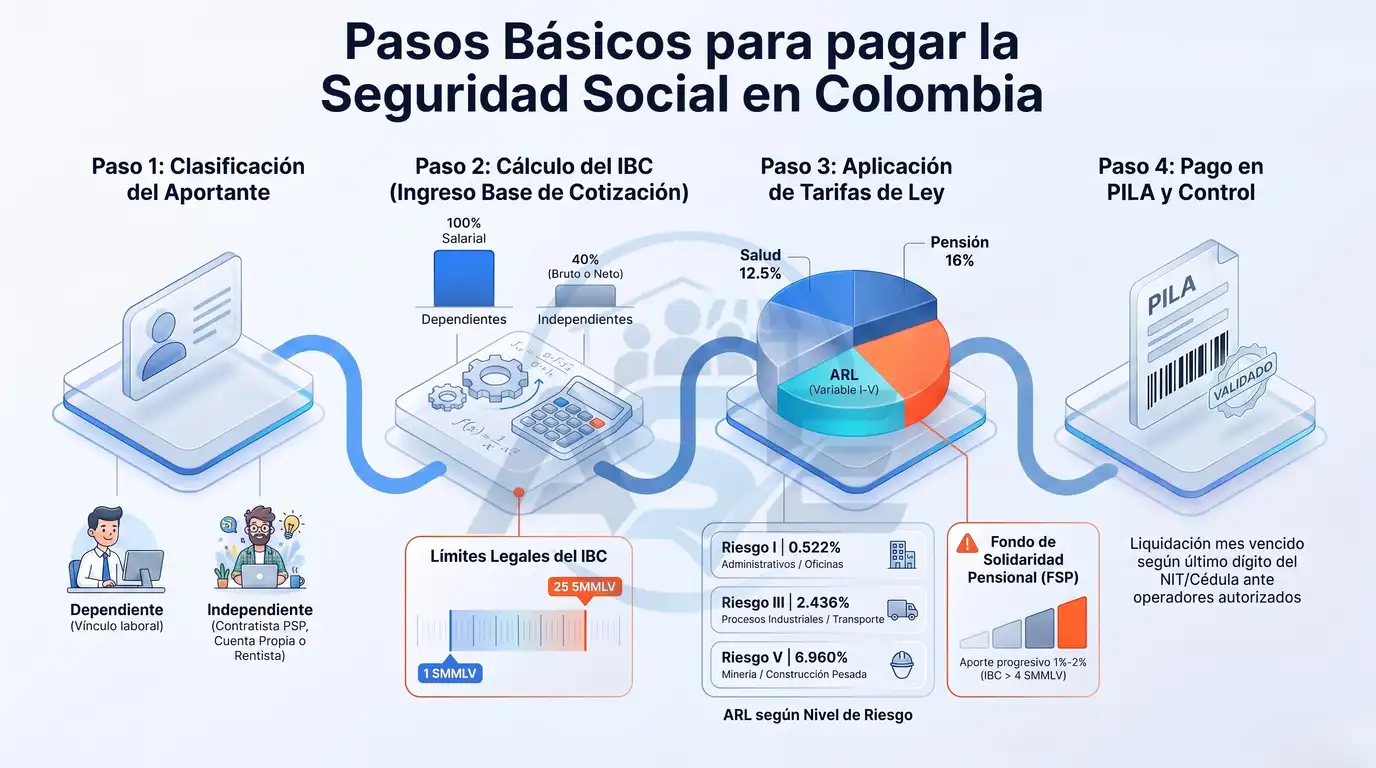
Independientemente de si liquidas la nómina de tu empresa o tus propios aportes como independiente, el procedimiento sigue siempre la misma secuencia lógica. Cambia la fórmula del primer paso, no el orden de los siguientes.
- Determina el IBC correspondiente a tu situación. Salario mensual si eres empleado; 40% de ingresos brutos o netos si eres contratista o cuenta propia.
- Ajusta el IBC a los límites legales. Si el resultado queda por debajo de 1 SMMLV, se sube al mínimo. Si supera 25 SMMLV, se limita al techo.
- Aplica los porcentajes de cada subsistema (salud, pensión, ARL y, si aplica, caja de compensación y parafiscales) sobre ese IBC ya ajustado.
- Suma el Fondo de Solidaridad Pensional (1% a 2%) únicamente si el IBC es igual o superior a 4 SMMLV.
- Radica y paga a través de la planilla PILA, respetando la fecha límite según el último dígito del NIT o la cédula del aportante.
Si estás calculando los aportes de un trabajador dependiente, el cálculo es solo una parte del proceso. También debes verificar la afiliación a EPS, pensión, ARL y Caja de Compensación y posteriormente realizar el pago mediante PILA. Puedes consultar nuestra guía completa para realizar y pagar la Seguridad Social de tus empleados, donde explicamos el proceso desde la afiliación hasta el pago mensual.
Un ejemplo concreto ayuda más que cualquier definición abstracta. Un ingeniero contratista que factura $5.000.000 mensuales calcula su IBC teórico como el 40% de ese valor: $2.000.000. Como esa cifra supera el SMMLV actual, cotiza sobre esos $2.000.000. Si su actividad clasifica en Riesgo I (0,522%), su aporte a ARL será cercano a $10.440, más el 12,5% de salud ($250.000) y el 16% de pensión ($320.000).
Calculadora de pago de seguridad social en Colombia
¿Quieres saber cuánto debes pagar de seguridad social en Colombia? Utiliza nuestra calculadora para estimar los aportes correspondientes según el tipo de trabajador, el salario o ingreso mensual y el nivel de riesgo laboral.
La herramienta te permite calcular de forma rápida los principales aportes al sistema de seguridad social y conocer cuánto corresponde pagar al trabajador y cuánto debe asumir la empresa o el contratante. También puedes utilizarla para comprobar el resultado de un cálculo realizado manualmente.
¿Qué puedes calcular con esta herramienta?
Con esta calculadora puedes estimar los aportes de seguridad social para diferentes situaciones laborales, incluyendo trabajadores dependientes, trabajadores domésticos, independientes, aprendices SENA y pensionados que continúan trabajando.
Dependiendo del tipo de trabajador seleccionado, la calculadora tiene en cuenta el Ingreso Base de Cotización (IBC), los aportes a salud y pensión, la tarifa correspondiente de ARL y, cuando aplica, los aportes a caja de compensación, SENA e ICBF.
Para los trabajadores independientes, también puedes utilizarla como referencia para calcular el IBC correspondiente al 40% del ingreso, teniendo en cuenta que la base de cotización debe respetar los límites legales aplicables.
¿Cómo utilizar la calculadora de seguridad social?
El proceso es sencillo. Primero selecciona el tipo de trabajador que quieres calcular. Después introduce el salario o ingreso mensual correspondiente y, cuando sea necesario, selecciona el nivel de riesgo de la actividad para determinar el porcentaje de ARL.
La calculadora realizará las operaciones y mostrará una estimación de los aportes correspondientes. Si eres empleador, podrás identificar cuánto representa la seguridad social dentro del costo de cada trabajador. Si eres independiente, podrás utilizar el resultado para conocer una referencia de cuánto deberías destinar a tus aportes.
Recuerda que el resultado depende de las características particulares de cada trabajador, del tipo de vinculación, del IBC y de las condiciones aplicables en cada caso. Por eso, la herramienta debe utilizarse como una estimación y no como sustituto de la liquidación oficial de la planilla PILA.
Ejemplo de cálculo
Supongamos que un trabajador independiente recibe $5.000.000 mensuales. Si corresponde aplicar el 40% sobre ese ingreso, el IBC inicial sería de $2.000.000.
Sobre ese IBC se calculan los aportes correspondientes. Por ejemplo, salud al 12,5% representaría $250.000 y pensión al 16% representaría $320.000. A esto se adicionaría el aporte a ARL cuando corresponda.
En lugar de realizar cada operación manualmente, puedes introducir los datos en la calculadora y obtener una estimación de tus aportes.
Importante: antes de realizar el pago oficial, verifica que el IBC, el tipo de cotizante, la tarifa de ARL y las demás condiciones aplicables correspondan realmente a tu situación.
Calcula tus aportes ahora
Si estás buscando cómo calcular el pago de seguridad social, no necesitas hacer todas las operaciones manualmente. Introduce tus datos en la calculadora y utiliza el resultado como referencia para conocer cuánto debes aportar a salud, pensión, ARL y demás conceptos que correspondan.
Calcula tus aportes si eres trabajador independiente.
Aquí es donde más se equivocan los independientes, y no por falta de disciplina, sino porque el sistema trata distinto a un contratista de servicios y a un profesional por cuenta propia. Ambos parten del mismo 40%, pero llegan a él por caminos diferentes.
| Tipo de independiente | Base antes del 40% | Ejemplo (ingreso $5.000.000) |
|---|---|---|
| Contratista de prestación de servicios | Valor bruto mensualizado del contrato | IBC = 40% x $5.000.000 = $2.000.000 |
| Cuenta propia (sin presunción) | Ingreso neto tras costos reales soportados | Si costos = $2.000.000, IBC = 40% x $3.000.000 = $1.200.000 (se ajusta al piso) |
| Cuenta propia con presunción de costos | Ingreso neto tras aplicar el porcentaje de presunción del Decreto 1601 de 2022 | Con presunción del 61,9%, IBC teórico ≈ $763.000 (se ajusta al piso de 1 SMMLV) |
La herramienta de la UGPP deja elegir entre el esquema de presunción de costos o la deducción real bajo el artículo 107 del Estatuto Tributario, según la actividad económica registrada. Vale la pena revisarla antes de fijar un valor “a ojo”, porque una diferencia de dos o tres puntos porcentuales en la base se traduce en varios cientos de miles de pesos al año, sumados los intereses si la UGPP detecta subdeclaración.
Cómo sacar el 40% de la seguridad social sin pagar de más.
Sacar el 40% no es simplemente multiplicar el ingreso por 0,4. El orden de las operaciones importa, y saltarse un paso es la razón por la que muchos independientes terminan cotizando sobre una base más alta de la que realmente les corresponde.
- Suma todos los ingresos brutos del mes (honorarios, comisiones, facturación).
- Si eres cuenta propia, resta los costos y gastos asociados a tu actividad, reales o presuntos, para obtener el ingreso neto.
- Aplica el 40% sobre esa cifra ya depurada, nunca sobre el ingreso bruto total.
- Compara el resultado contra el piso (1 SMMLV) y el techo (25 SMMLV) vigentes ese año.
La presunción de costos del 61,9% para profesiones liberales
El Decreto 1601 de 2022 reconoce que un profesional liberal, médico, abogado, arquitecto, contador, incurre en gastos reales para producir sus ingresos: consultorio, software, seguros, movilidad. En vez de exigir soportes documentales de cada gasto, permite presumir un costo del 61,9% sin necesidad de facturas.
Un médico que facture $7.000.000 mensuales aplicaría ese descuento antes del 40%, llegando a un ingreso neto de $2.667.000 y, tras el 40%, a un IBC teórico de $1.066.800, que finalmente se ajusta al piso legal del SMLV. El resultado práctico es que ese médico termina aportando exactamente lo mismo que un diseñador que factura $3.000.000: la presunción de costos protege al profesional liberal del piso, no del techo.
¿Cuánto paga una empresa de seguridad social por un trabajador?
Para un empleador, la pregunta nunca es solo “¿cuánto le descuento al trabajador?”, sino “¿cuánto me cuesta realmente contratarlo?”. La respuesta corta: entre el 16,5% y el 30% adicional sobre el salario, dependiendo de si el trabajador gana menos de 10 SMMLV (con exoneración) o más (sin ella).
Para conocer no solo cuánto debe pagar la empresa, sino también cómo afiliar al trabajador, qué entidades deben intervenir y cómo realizar el pago mensual mediante PILA, consulta nuestra guía completa sobre cómo realizar y pagar la Seguridad Social de tus empleados.
| Concepto | Aporte del empleador | Aporte del trabajador |
|---|---|---|
| Salud | 8,5% | 4% |
| Pensión | 12% | 4% |
| ARL | 100% (según nivel de riesgo, desde 0,522%) | 0% |
| Caja de Compensación | 4% | 0% |
| SENA + ICBF | 5% (exonerable) | 0% |
| Fondo de Solidaridad (si IBC ≥ 4 SMMLV) | 0% | 1% a 2% |
La Ley 1607 de 2012, incorporada hoy en el artículo 114-1 del Estatuto Tributario, exonera a las empresas contribuyentes de renta del pago de salud (8,5%), SENA (2%) e ICBF (3%) por cada trabajador que devengue menos de 10 SMMLV.
Ese beneficio reduce la carga patronal directa del 29,5% a cerca del 16,5%, pero desaparece por completo, no de forma parcial, para el trabajador puntual que en un mes con comisiones supere ese umbral. Este detalle, que muchas empresas subestiman, es uno de los focos de auditoría más frecuentes de la UGPP.
Cuánto pagan de seguridad social las empresas en total
El costo real varía muchísimo según el tipo de vinculación que la empresa elija. Comparar las cuatro modalidades más comunes ayuda a entender por qué tantas compañías combinan nómina directa con contratistas para funciones puntuales.
| Modalidad | Base del IBC | Carga patronal aproximada |
|---|---|---|
| Empleado < 10 SMMLV (exonerado) | 100% del salario | ≈16,5% + ARL según riesgo |
| Empleado con salario integral | 70% del valor pactado | ≈30% + ARL (sin exoneración) |
| Contratista, Riesgo I a III | 40% del ingreso mensualizado | 0% (el contratista asume el 100%) |
| Contratista, Riesgo IV o V | 40% del ingreso mensualizado | — |
ARL a cargo del contratante, pagada por anticipado
El salario integral, para ser válido en la actualidad, exige un pago mínimo de 13 SMMLV ($22.761.765). Al superar ampliamente el tope de exoneración, la empresa asume el costo prestacional completo sin ningún beneficio fiscal, lo que explica por qué esta figura se reserva casi siempre para cargos gerenciales o técnicos de muy alta remuneración, y no para nómina masiva.
cuando el margen de una empresa depende de contener el costo laboral, la decisión no está solo en el porcentaje que marca la ley, sino en la calidad del proceso de afiliación. Cada corrección tardía, cada devolución de un documento o cada novedad mal reportada termina costando en horas administrativas más de lo que costaría delegar la gestión completa desde el inicio.
Niveles de riesgo ARL y su peso en el cálculo
La tarifa de ARL es la única variable del cálculo que depende exclusivamente de la actividad económica, clasificada bajo el Decreto 1607 de 2002 y actualizada por el Decreto 768 de 2022. Clasificar mal el riesgo, por exceso o por defecto, tiene consecuencias en ambos sentidos: infla el costo sin necesidad o deja al trabajador desprotegido ante un accidente real.
| Nivel | Tarifa | Ejemplos de actividad |
|---|---|---|
| I (Mínimo) | 0,522% | Oficinas, actividades administrativas, comercio al por menor |
| II (Bajo) | 1,044% | Manufactura ligera, agricultura, talleres de confección |
| III (Medio) | 2,436% | Industria alimenticia, transporte terrestre, fabricación de muebles |
| IV (Alto) | 4,350% | Construcción, transporte de carga pesada, vigilancia privada |
| V (Máximo) | 6,960% | Minería de socavón, trabajo en alturas, manejo de explosivos |
Para Riesgos IV y V, la ley traslada la obligación de pago al contratante: debe afiliar al contratista y pagar la cotización por anticipado, antes de que empiece a trabajar. Omitir este paso no solo genera una sanción administrativa; ante un accidente, la empresa termina asumiendo directamente el costo de la incapacidad o la indemnización, porque la cobertura de la ARL nunca se activó.
Errores que activan sanciones de la UGPP
La UGPP no audita al azar: cruza la información de la planilla PILA contra la contabilidad real de la empresa o del independiente. Estos son los errores que aparecen con más frecuencia en los procesos de fiscalización.
- Subdeclaración del IBC: cotizar por debajo del salario o los ingresos reales.
- Abuso de pagos “no salariales”: pactar como bonos o auxilios más del 40% de la remuneración total (Ley 1393 de 2010); el exceso debe reincorporarse al IBC.
- Omisión del Fondo de Solidaridad: no sumar el 1%-2% adicional cuando el IBC supera los 4 SMMLV.
- Mora en riesgos altos: dejar que un contratista de Riesgo IV o V trabaje sin el pago anticipado de la ARL por parte del contratante.
- Pérdida de la exoneración por exceso de tope: aplicar el beneficio de la Ley 1607 a un trabajador que, sumando comisiones, superó los 10 SMMLV en el mes.
En nuestra experiencia gestionando afiliaciones para empresas colombianas, entre el 15% y el 20% de las solicitudes que recibimos requieren algún tipo de corrección antes de radicar: fechas de ingreso que no coinciden, datos que no cuadran entre entidades, o un tipo de cotizante mal seleccionado. Ninguno de estos errores es intencional; casi siempre nace de la falta de un proceso definido, no de mala fe.
Tercerizar el cálculo y la gestión de seguridad social
Si además de calcular los aportes necesitas entender el proceso completo de afiliación, liquidación y pago de la Seguridad Social de tus empleados, consulta nuestra guía completa para realizar y pagar la Seguridad Social de tus empleados.
En ASE llevamos más de 10 años de experiencia combinada gestionando afiliaciones y liquidaciones de planillas PILA para empresas colombianas, con un equipo que conoce el sistema tanto desde la práctica administrativa como desde dentro de una EPS. Nuestro método, el Ciclo Integral de Seguridad Social, controla la cadena completa: primero validamos que la empresa esté correctamente habilitada ante las entidades, luego confirmamos la situación previa del trabajador en EPS y fondo de pensiones antes de afiliarlo (para evitar traslados no solicitados), y finalmente revisamos cada planilla PILA antes de que se pague, no después. Ese control detecta en promedio 1 de cada 10 planillas con una novedad que el empresario no había visto.
Si tu empresa necesita afiliar empleados, corregir un proceso atrasado o simplemente dejar de perder horas cuadrando aportes cada mes, nuestro equipo se encarga de todo el trámite ante EPS, ARL, Caja de Compensación y Fondo de Pensiones, con certificados entregados en menos de 24 horas y afiliaciones resueltas en 24 a 48 horas hábiles.
Preguntas frecuentes sobre el pago de seguridad social
¿Qué pasa si mi empresa tiene un trabajador que supera los 10 SMMLV en un mes?
Pierde la exoneración de la Ley 1607 exclusivamente para ese trabajador y en ese mes. La empresa debe pagar el 100% de salud, SENA e ICBF por ese colaborador, mientras el resto de la nómina que sigue bajo el umbral conserva el beneficio.
¿Los contratistas de Riesgo I pueden elegir no pagar ARL?
Para contratistas de prestación de servicios, la afiliación a ARL es obligatoria en todos los niveles de riesgo, incluido el I. Lo que cambia es quién paga: en Riesgo I, II y III el contratista asume el 100% del costo; en Riesgo IV y V, el pago corresponde al contratante y debe hacerse por anticipado.
¿La presunción de costos aplica a cualquier independiente?
No. Aplica a trabajadores por cuenta propia que ejercen una profesión liberal o una actividad económica reconocida en el esquema del Decreto 1601 de 2022. Un contratista de prestación de servicios civil o administrativo calcula su IBC directamente sobre el 40% del valor bruto del contrato, sin aplicar presunción de costos.
Entender la mecánica del cálculo evita sanciones, pero sostenerla mes tras mes, sin errores, sin retrasos y sin que un trabajador quede desprotegido por una afiliación mal hecha, es un trabajo operativo que rara vez cabe dentro de las funciones de quien ya dirige una PYME. Ese es exactamente el vacío que un servicio de gestión externa está diseñado para cerrar.
¿Cómo calcular el pago de seguridad social para independientes en Colombia?
Para calcular el pago de seguridad social de un trabajador independiente en Colombia, primero se debe determinar el Ingreso Base de Cotización (IBC). Sobre este valor se calculan los aportes correspondientes a salud, pensión y, cuando aplique, riesgos laborales.
El procedimiento depende del tipo de independiente, de la forma en que obtiene sus ingresos y de las reglas vigentes para determinar el IBC. Por eso, no siempre se toma el total de los ingresos como base para calcular los aportes.
Una vez determinado el IBC, se aplican las tarifas correspondientes a cada componente de la seguridad social y se obtiene el valor que debe pagarse mediante la PILA.
En términos generales:
Ingresos → determinación del IBC → aplicación de las tarifas → cálculo del aporte → pago mediante PILA.
Es importante verificar los valores y condiciones vigentes al momento de realizar el cálculo, ya que las normas pueden cambiar.
Si quieres obtener el valor de tus aportes de forma rápida, puedes utilizar nuestra calculadora de aportes y seguridad social en Colombia.
¿Cuál es la fórmula para calcular la seguridad social de un independiente?
La fórmula general consiste en determinar primero el Ingreso Base de Cotización (IBC) y posteriormente aplicar sobre esa base el porcentaje correspondiente a cada aporte.
De forma simplificada:
Aporte a salud = IBC × tarifa de salud
Aporte a pensión = IBC × tarifa de pensión
Aporte a riesgos laborales = IBC × tarifa de riesgos laborales, cuando corresponda.
Por tanto:
Pago total de seguridad social = salud + pensión + riesgos laborales (cuando aplique).
El porcentaje que se utiliza y la forma de determinar el IBC dependen de la situación del trabajador independiente y de la normativa vigente. Por esta razón, antes de calcular el valor final es necesario identificar correctamente el tipo de independiente y su base de cotización.
Para evitar cálculos manuales y conocer cuánto debes pagar, puedes usar nuestra calculadora de aportes y seguridad social en Colombia.